三巫日

三巫日(Triple Witching Day)是美股市场中一个非常特殊的金融现象。在这一天,三种不同类型的衍生品合约在同一时间集中到期结算。

由于巨额资金需要同时进行平仓、展期(Roll over)或行权对冲,市场通常会迎来全年极具代表性的交易量暴增与剧烈波动。

一、“三巫日”包含哪“三巫”?

在美股市场中,“三巫”指的是以下三种在同一天到期的衍生品工具:

  1. 个股期权(Stock Options):针对单一公司股票(如苹果、英伟达等)或 ETF 的期权合约。
  2. 股指期权(Stock Index Options):针对大型股票指数(如标普 500、纳斯达克 100 等)的期权合约。
  3. 股指期货(Stock Index Futures):针对股票指数的期货合约。

注:历史上曾被称为“四巫日”(Quadruple Witching),包含第四种衍生品——单一股票期货(Single-Stock Futures)。但由于美股单股期货交易量极低且已被监管机构取消,目前业界统称为“三巫日”。

二、何时发生?(Occurrences)

三巫日发生的频率为每年 4 次,固定在每季度最后一个月的第三个星期五:

  • 第一季度:3 月的第 3 个周五
  • 第二季度:6 月的第 3 个周五
  • 第三季度:9 月的第 3 个周五
  • 第四季度:12 月的第 3 个周五

三、为什么会发生?(Why It Happens)

三巫日之所以引发全网关注,是因为衍生品市场的制度设计与被动投资(ETF)的运作机制在这一天发生了“叠加效应”:

1. 强制结算与展期需求(Contract Expiration)

衍生品合约(期权和期货)都有固定的生命周期。到了到期日:

  • 实值期权(In-the-Money):持有人必须行权,做市商和卖方必须在现货市场买入或卖出对应的底层股票以完成交割。
  • 仓位展期(Rolling Positions):不想进行现货交割的大型机构(如对冲基金),必须在这一天平掉即将到期的合约,并在下一季度的合约上重新开仓。

2. 做市商的动态对冲(Delta & Gamma Hedging)

期权做市商(Market Makers)在市场上提供流动性,但他们通常寻求“无风险中性”。

  • 当大量期权即将到期时,做市商持有的 Gamma(对冲敏感度)会飙升至极致。
  • 为了保持持仓中性,一旦正股价格稍微变动,做市商就必须在现货市场以极快的速度、极大的规模买卖股票来进行对冲。

3. 主要指数季度权重再平衡(Index Rebalancing)

每年 3、6、9、12 月的第 3 个周五,恰好也是标普全球(S&P Dow Jones)和纳斯达克等指数公司对旗下指数(S&P 500、Nasdaq 100 等)进行成分股调整与权重再平衡生效的日子。

  • 追踪这些指数的数万亿美元被动资金(如 SPY、QQQ 等 ETF),必须在周五收盘前严格按照新权重调仓。
  • 这导致大量的收盘集合竞价订单(Market-On-Close, MOC)集中在收盘前 15~30 分钟涌入市场。

四、三巫日当天会发生什么?(What Happens)

1. 成交量极端暴增(Volume Surge)

  • 全天高潮在尾盘:虽然早盘和盘中交投也算活跃,但真正的“交易海啸”发生在收盘前最后一个小时(美东时间 15:00 – 16:00),这一时段被称为“三巫小时”(Triple Witching Hour)。
  • 交易量翻倍:当天全美交易所的总成交量通常会比平时高出 30% 到 50%,甚至更多(例如 2026 年 9 月 18 日的三巫日到期名义价值达 7 万亿美元,整体交易量出现剧烈暴增)。

2. 价格剧烈震荡与“假突破”(Intraday Volatility & Pinning)

  • 股价“死锁”(Pinning):在收盘前,部分热门股的股价会被强烈拉拽并锁定在未平仓量(Open Interest)最大的期权行权价附近。这是做市商为了降低行权履约成本而进行的套利结果。
  • 诱多/诱空(Whipsaw):因巨额 MOC 调仓单在最后一刻撮合,股价可能在数分钟内瞬间上拉或下砸。这种价格波动完全由资金结构驱动,与公司基本面无关,因此经常出现“假突破”或“假破位”。

3. 暗盘与场外交易活跃(Dark Pools & MOC)

为了避免在公开订单簿(Lit Market)上引起过大的价格滑点,大部分机构的再平衡和对冲交易会选择走暗盘(Dark Pools)或直接提交 MOC 集合竞价订单,使得许多股票全天盘中看似平静,尾盘却秒变天量。

五、投资者该如何看待与应对?

  1. 别把“爆量”当成“方向信号”:三巫日的成交量暴增属于机械式调仓与衍生品结算,不代表主力资金看多或看空。
  2. 警惕技术指标失真:当天的成交量柱(Volume Bar)和尾盘收盘价带有很强的噪声,建议结合三巫日之后(如下周一、周二)在正常成交量下的走势来重新判断趋势。
  3. 短线交易员防范震荡,长线投资者按兵不动:日内交易者应注意尾盘流动性跳针带来的止损风险;长线投资者无需对三巫日当天的波动做过度反应。

港股迷思和歷史模式

五窮六絕七翻身:首先,有定義上的問題。

一、時間框架的選擇。是整月份計,還是其他計算方法?每種投資/交易風格採會的時間框架也不一樣,對每種投資者/交易者的感受也會不一樣。以長期投資者來說,可能會從月頭持有到月尾,所以關心的應該是該月整體。對短線交易來說,則可能關心每週、每日的時間框架。

二、窮、絕、翻身的定義。可以理解為「回報」,如「6月的回報一般是全年最低」,因此是絕對性的「絕」。或者「5月會負回報」,也是有絕對性的。也可理解為「對比以前的表現」。如「6月比5月會收更低」、「7月比6月收高」、「7月比5月6月收高」等等相對性的定義。同樣,對不同風格,關注點也不一樣。

以按月+絕對回報來說:近10年恆指,5月是稍稍偏正回報的;6月跌得相對深,但對比8月、9月卻不算「絕」;7月也是一半半,沒有很明顯的正回報。反而更似8窮9絕10翻身。

其他組合按需要再分析即可。


一星期哪一日表現最好?也有定義的問題。結果也可能因而不同。

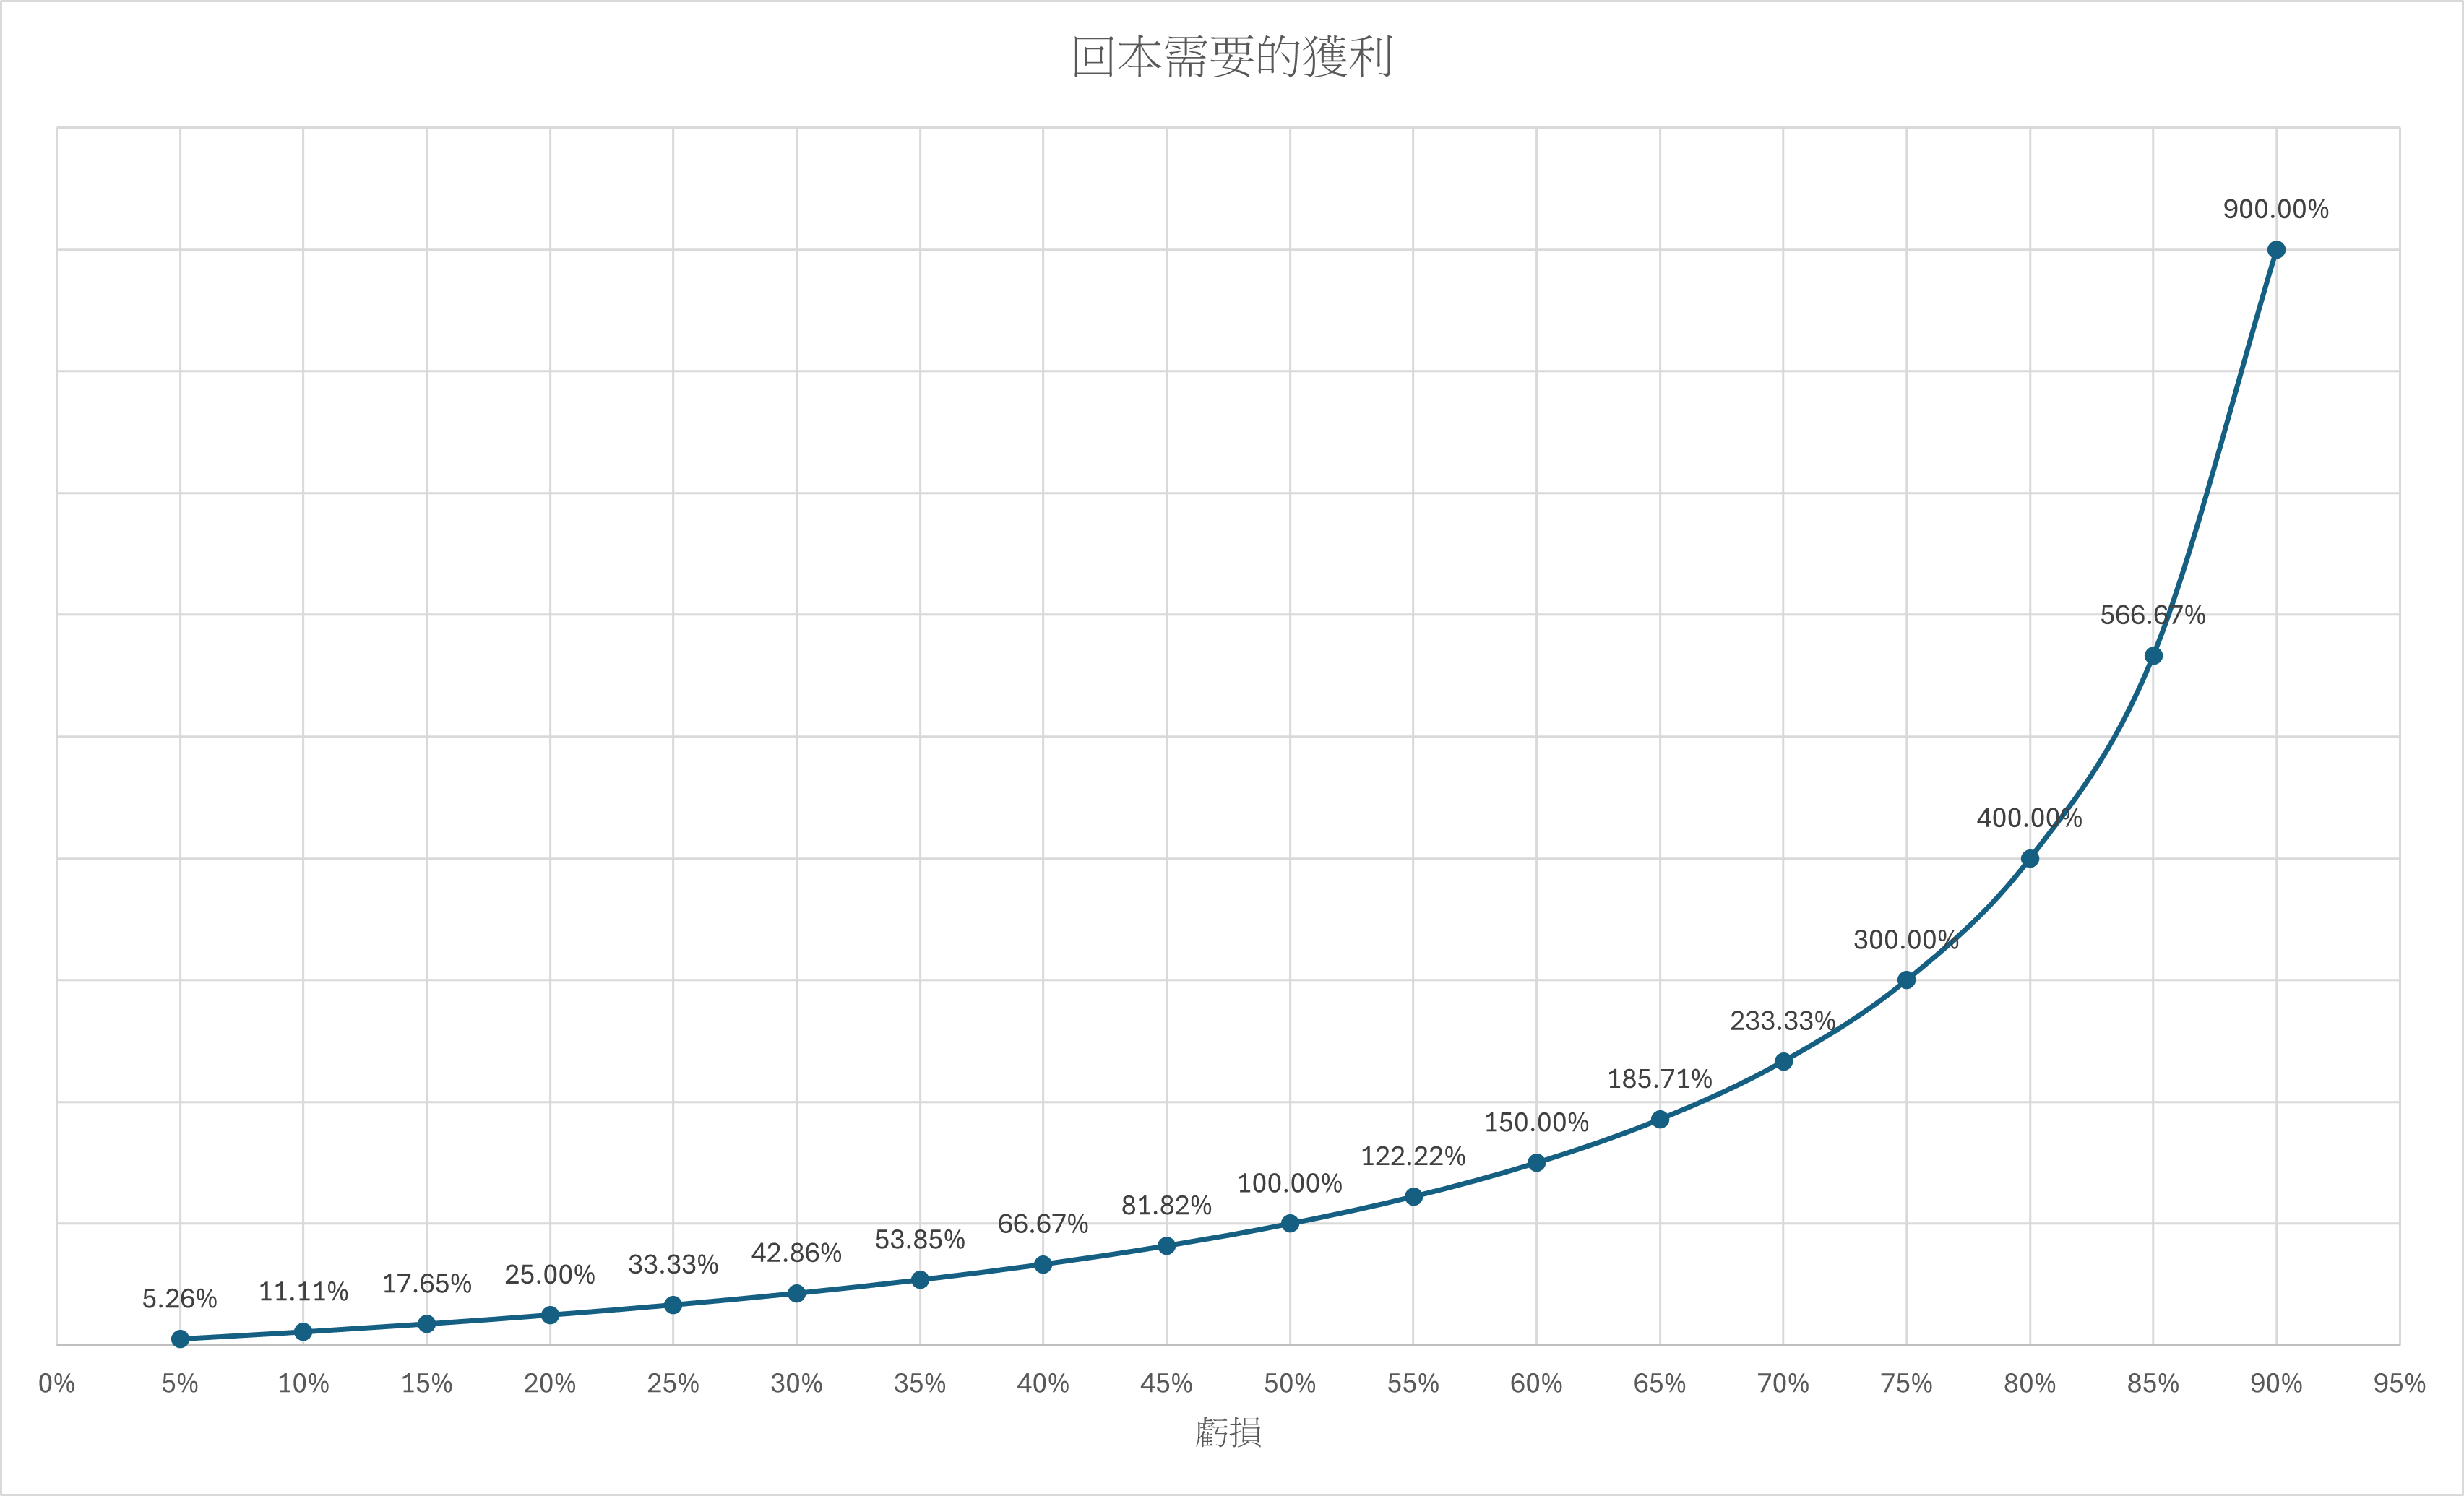
最大虧損

破產風險Risk of Ruin=「本金虧損到無法回本」的機率。

虧損與回本需要的獲利的關係如下圖:

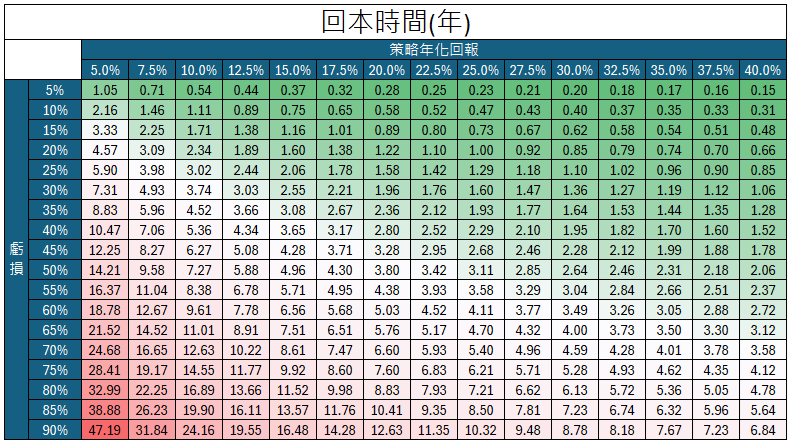
選擇可接受的最大虧損,需要配合策略的回報率和風險胃納。

required-time-to-recover-given-cagr

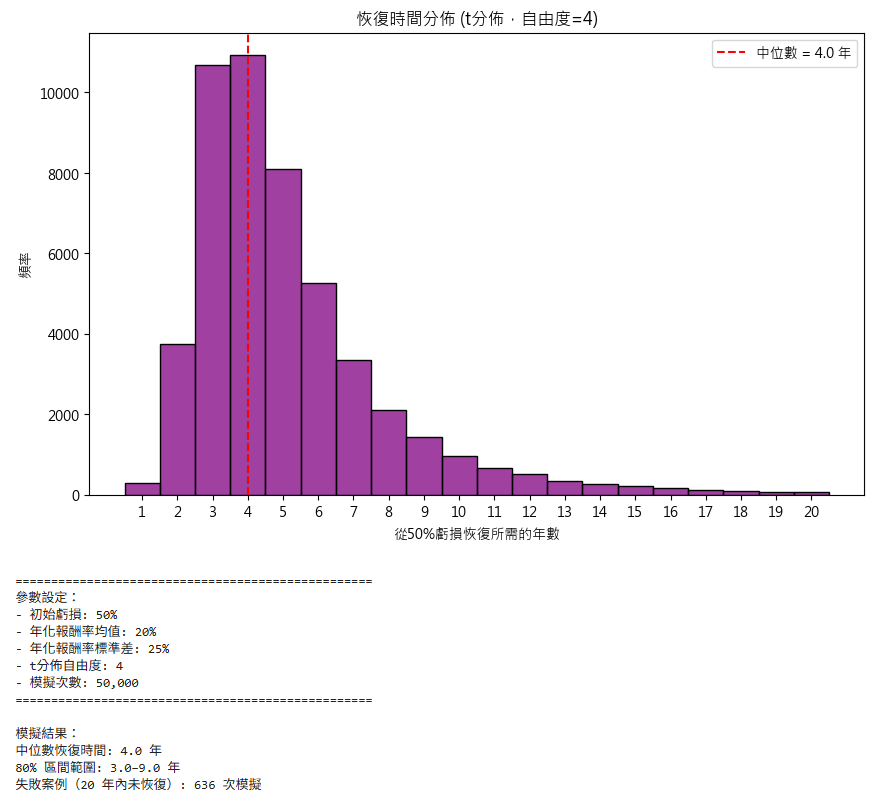
以上假設回報是穩定的,但現實是沒有穩定。可以進一步用模擬的方法找出回本時間的區間。或者設定足夠的安全邊際。

simulation-of-recovery-time

另外,虧損出現的時間也有分別。假設10年計劃裡,虧損出現在第1年比出現在第9年好,因前者有一大段時間追回。因此,可接受的最大虧損可以遞減,又或者隨時間使用更好的策略彌補。

別忘了你還有機會成本。追回虧損的時間裡損失了其他投資機會,最少也損失了無風險回報,所以要真正「追回」的錢比本金還要多一點點。

破產風險

透過蒙地卡羅模擬,可以得知理論上勝率、盈虧比、破產風險的關係。

關鍵假設及其潛在影響

  1. 交易結果的獨立性與分佈假設

假設交易結果獨立:模擬通常假設每次交易的結果是獨立事件,但現實中市場可能存在自相關性(如趨勢或均值回歸),連續虧損可能影響交易者心理或策略執行。

分佈假設的侷限性:常用正態分佈生成隨機路徑,但金融市場常呈現「肥尾現象」(極端事件發生機率高於正態分佈預測)。若忽略此點,可能低估破產風險。

  1. 參數的穩定性

固定勝率與盈虧比:模擬假設勝率和盈虧比在模擬期間保持不變,但實際市場條件變化(如波動率上升、流動性下降)可能使參數失效,導致結果偏差。

忽略交易成本與滑點:手續費、滑點、稅費等未被納入模型時,可能高估策略的實際盈利能力和低估破產風險。

  1. 資金管理策略的簡化

固定風險比例:常見假設是每筆交易投入固定比例的資金(如2%),但實際可能動態調整頭寸(如凱利公式或根據波動率調整)。若忽略動態管理,破產風險的估算可能不準確。

忽略最大回撤限制:現實中交易者可能設定停損或暫停交易的規則,但模擬通常假設持續交易直到破產,導致風險被高估。

  1. 時間與路徑的假設

離散交易與時間無關性:模擬假設交易次數為離散且時間無關,但實際策略可能依賴特定時間週期(如日內交易或長期持倉),市場特性隨時間變化(如週期性波動)。

路徑依賴性的忽略:某些策略的表現受歷史路徑影響(如加倉策略),但蒙特卡羅模擬通常生成獨立路徑,可能低估路徑依賴風險。

  1. 模型參數的估計誤差

歷史數據偏差:若勝率、盈虧比等參數基於特定歷史週期估算,未來市場結構改變(如政策調整、黑天鵝事件)可能使參數失效。

小樣本誤差:若參數來自小樣本(如僅100次交易),模擬結果可能不穩健,需驗證參數的統計顯著性。

  1. 破產定義的簡化

絕對破產假設:通常定義破產為「資金歸零」,但實務上可能提前停止交易(如損失50%即退出),需調整破產閾值以反映實際情境。

未考慮外部資金注入:模擬忽略追加保證金或外部資金救援的可能性,可能高估破產風險。

建議

敏感性分析:測試不同分佈假設(如Student’s t分佈)、參數範圍(勝率±10%)、資金管理規則,評估結果穩健性。

加入現實約束:將交易成本、滑點、動態頭寸調整納入模型,提升模擬的實用性。

結合壓力測試:模擬極端市場情境(如2008年金融危機級別的波動),檢驗策略的韌性。

趨勢

了解市況是策略的第一步。標的市場現在呈現什麼趨勢(或無趨勢),決定應該使用的交易風格。

辨認趨勢的方法有很多。問題是:

  1. 有沒有明確的判定規則?包括趨勢開始、趨勢結束。
  2. 捕捉到的趨勢,潛在盈虧比是多少?
    • 結束-開始:假設等待趨勢結束
    • 高點-開始:假設最佳情況
    • 開始-低點:假設最壞情況
  3. 是否穩健(robust)?

以上均需要回測來分析。

交易之道、天、地、將、法

兵者,國之大事,死生之地,存亡之道,不可不察也。
故經之以五事,校之以計,而索其情,一曰道,二曰天,三曰地,四曰將,五曰法。 – 《孫子兵法》

道:交易的本質、運作原理。

天:時機、世界之發展。

地:硬件配套、身處之環境。

將:知識、智慧、心態。

法:策略、戰略。